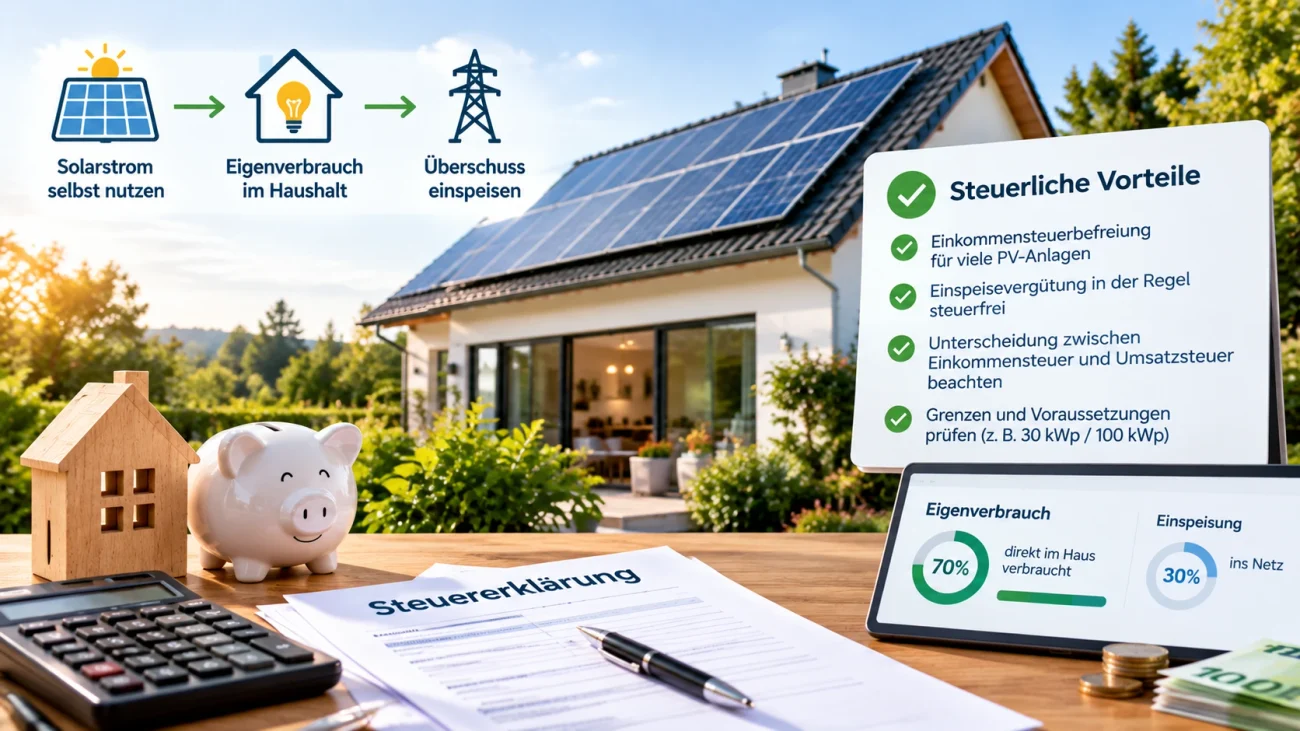
Wer mit einer Photovoltaikanlage Solarstrom für das eigene Haus erzeugt, möchte möglichst viel davon selbst nutzen. Doch beim Thema Eigenverbrauch und Steuern entsteht schnell Verwirrung: Muss der selbst verbrauchte Solarstrom versteuert werden? Was gilt für die Einspeisevergütung? Welche Rolle spielt die Umsatzsteuer? Und muss eine Photovoltaikanlage überhaupt noch in der Steuererklärung angegeben werden?
Für viele private Hausbesitzer ist die steuerliche Behandlung heute deutlich einfacher als noch vor einigen Jahren. Insbesondere bei typischen Photovoltaikanlagen auf Einfamilienhäusern greift eine weitreichende Einkommensteuerbefreiung. Trotzdem sollte man Einkommensteuer und Umsatzsteuer getrennt betrachten.
Eigenverbrauch bei Photovoltaik: Was bedeutet das steuerlich?
Beim Eigenverbrauch wird der selbst erzeugte Solarstrom direkt im eigenen Haushalt genutzt, anstatt ihn vollständig ins öffentliche Netz einzuspeisen.
Beispielsweise produziert eine Photovoltaikanlage tagsüber Strom. Ein Teil davon wird gleichzeitig für Kühlschrank, Waschmaschine, Wärmepumpe oder andere Verbraucher im Haus verwendet. Nur der überschüssige Strom wird ins Netz eingespeist.
Aus steuerlicher Sicht ist wichtig, dass Eigenverbrauch und Einspeisung unterschiedliche Vorgänge sein können. Die aktuelle Einkommensteuerregelung für bestimmte Photovoltaikanlagen behandelt jedoch sowohl Einnahmen als auch Entnahmen steuerfrei.
Damit hat sich die Situation für viele private Anlagenbetreiber erheblich vereinfacht.
Muss selbst verbrauchter Solarstrom versteuert werden?
Bei einer nach § 3 Nummer 72 EStG begünstigten Photovoltaikanlage lautet die Antwort grundsätzlich: Nein.
Die Einkommensteuerbefreiung umfasst ausdrücklich sowohl die Einnahmen als auch die Entnahmen aus dem Betrieb begünstigter Photovoltaikanlagen. Die Entnahme kann dabei gerade dann vorliegen, wenn der erzeugte Strom für eigene Wohnzwecke verwendet wird.
Das bedeutet: Nutzt ein Hausbesitzer den Solarstrom selbst, entsteht bei einer entsprechend begünstigten Anlage grundsätzlich kein einkommensteuerpflichtiger Vorteil aus diesem Eigenverbrauch.
Auch die Einspeisevergütung kann unter die Steuerbefreiung fallen.
Für typische private Photovoltaikanlagen ist das ein wichtiger Unterschied zu älteren Regelungen, bei denen die steuerliche Behandlung wesentlich komplizierter sein konnte.
Welche Photovoltaikanlagen sind von der Einkommensteuer befreit?
Die zentrale Regelung findet sich in § 3 Nummer 72 EStG.
Danach sind Einnahmen und Entnahmen aus bestimmten Photovoltaikanlagen steuerfrei, wenn die installierte Bruttoleistung laut Marktstammdatenregister höchstens 30 kWp je Wohn- oder Gewerbeeinheit beträgt und die Gesamtleistung aller begünstigten Anlagen des Steuerpflichtigen beziehungsweise der Mitunternehmerschaft höchstens 100 kWp beträgt.
Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden, gilt die einheitliche Grenze von 30 kWp je Wohn- oder Gewerbeeinheit. Das Bundesfinanzministerium weist außerdem darauf hin, dass bei der Prüfung die im Marktstammdatenregister eingetragene Bruttoleistung maßgeblich ist.
Für ein klassisches Einfamilienhaus mit einer Photovoltaikanlage von beispielsweise 10, 15 oder 20 kWp ist die Regelung deshalb besonders relevant.
Was passiert mit der Einspeisevergütung?
Auch die Einspeisevergütung gehört zu den Einnahmen aus dem Betrieb der Photovoltaikanlage.
Bei einer nach § 3 Nummer 72 EStG steuerbefreiten Anlage sind diese Einnahmen grundsätzlich ebenfalls von der Einkommensteuer befreit. Das Bundesfinanzministerium nennt die Einspeisevergütung ausdrücklich als Beispiel für begünstigte Einnahmen.
Das bedeutet vereinfacht:
Solarstrom selbst nutzen: einkommensteuerfrei, wenn die Voraussetzungen der Steuerbefreiung erfüllt sind.
Überschüssigen Solarstrom einspeisen: Einnahmen aus der Einspeisung ebenfalls einkommensteuerfrei, wenn die Anlage unter die Befreiung fällt.
Damit spielt es für die Einkommensteuer nicht mehr dieselbe Rolle wie früher, ob ein größerer Anteil des Solarstroms selbst verbraucht oder eingespeist wird.
Muss der Eigenverbrauch in der Einkommensteuererklärung angegeben werden?
Bei einer vollständig begünstigten Photovoltaikanlage ist die steuerliche Bürokratie deutlich reduziert.
Das Bundesfinanzministerium erklärt, dass bei Anlagen, deren Einnahmen insgesamt nach § 3 Nummer 72 EStG steuerfrei sind, kein Gewinn ermittelt werden muss. Damit entfällt insbesondere die entsprechende Gewinnermittlung im Rahmen der Einkommensteuer.
Das bedeutet allerdings nicht, dass jede Photovoltaikanlage automatisch ohne steuerliche Prüfung bleibt.
Wer beispielsweise mehrere Anlagen betreibt, die Leistungsgrenzen überschreitet oder eine besondere betriebliche Situation hat, sollte prüfen lassen, ob die Voraussetzungen der Steuerbefreiung tatsächlich erfüllt sind.
Was gilt bei einer Photovoltaikanlage über 30 kWp?
Die Grenze von 30 kWp ist eine wichtige Grenze, aber sie bedeutet nicht automatisch, dass jede Anlage oberhalb dieser Leistung vollständig steuerpflichtig ist.
Entscheidend ist die konkrete Gebäudesituation. Die gesetzliche Regelung stellt auf die Leistung je Wohn- oder Gewerbeeinheit und zusätzlich auf die Grenze von insgesamt 100 kWp pro Steuerpflichtigem beziehungsweise Mitunternehmerschaft ab.
Wer beispielsweise eine größere Anlage auf einem Mehrfamilienhaus betreibt, sollte deshalb nicht einfach die Regeln einer typischen Einfamilienhausanlage übernehmen.
Gerade bei größeren Anlagen oder mehreren Gebäuden können zusätzliche steuerliche Fragen entstehen. In solchen Fällen ist eine individuelle steuerliche Prüfung sinnvoll.
Einkommensteuer und Umsatzsteuer sind nicht dasselbe
Einer der häufigsten Fehler beim Thema Photovoltaik ist die Vermischung von Einkommensteuer und Umsatzsteuer.
Die Einkommensteuer beschäftigt sich vereinfacht gesagt mit den Einkünften beziehungsweise dem Gewinn aus dem Betrieb.
Die Umsatzsteuer betrifft dagegen die Frage, ob auf bestimmte Umsätze Umsatzsteuer anfällt und ob beispielsweise ein Vorsteuerabzug möglich ist.
Eine Photovoltaikanlage kann deshalb einkommensteuerlich steuerfrei sein, während die umsatzsteuerliche Situation gesondert betrachtet werden muss.
Für Hausbesitzer ist diese Unterscheidung besonders wichtig.
Was gilt bei der Umsatzsteuer auf den Eigenverbrauch?
Seit dem 1. Januar 2023 gelten für bestimmte Photovoltaikanlagen umfangreiche steuerliche Erleichterungen.
Beim Kauf und bei der Installation begünstigter Photovoltaikanlagen gilt unter den gesetzlichen Voraussetzungen ein Umsatzsteuersatz von 0 Prozent. Der Nullsteuersatz umfasst neben Solarmodulen auch wesentliche Komponenten und bestimmte Batteriespeicher. Voraussetzung ist unter anderem die Installation auf oder in der Nähe bestimmter begünstigter Gebäude.
Dadurch entfällt bei einer typischen begünstigten Anlage bereits beim Kauf die frühere Frage, wie die gezahlte Umsatzsteuer über einen Vorsteuerabzug zurückgeholt werden kann.
Das Bundesfinanzministerium weist ausdrücklich darauf hin, dass beim Nullsteuersatz keine Umsatzsteuer mehr auf der entsprechenden Rechnung ausgewiesen wird.
Was bedeutet die Kleinunternehmerregelung?
Bei der Umsatzsteuer spielt außerdem die Kleinunternehmerregelung nach § 19 UStG eine wichtige Rolle.
Seit 2025 gelten hierfür neue Umsatzgrenzen. Grundsätzlich ist die Kleinunternehmerregelung möglich, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet.
Für viele private Photovoltaikanlagen sind diese Grenzen in der Praxis weit entfernt.
Wer die Kleinunternehmerregelung nutzt, muss auf die entsprechenden Umsätze grundsätzlich keine Umsatzsteuer erheben. Dafür besteht allerdings auch kein Vorsteuerabzug für Eingangsleistungen.
Bei einer neu angeschafften typischen Photovoltaikanlage ist das wegen des seit 2023 geltenden Nullsteuersatzes weniger kompliziert als früher.
Kann Eigenverbrauch trotzdem umsatzsteuerpflichtig sein?
Hier kommt es auf die konkrete steuerliche Situation und insbesondere auf den Zeitpunkt der Anschaffung sowie die gewählte umsatzsteuerliche Behandlung an.
Bei älteren Photovoltaikanlagen kann die Situation anders aussehen als bei einer Anlage, die unter den heutigen Nullsteuersatz fällt.
Das Bundesfinanzministerium hat die umsatzsteuerliche Behandlung des Direktverbrauchs deshalb ausdrücklich weiter konkretisiert. Bei Anlagen, bei denen zuvor ein Vorsteuerabzug möglich war, kann der private Verbrauch als sogenannte unentgeltliche Wertabgabe umsatzsteuerlich relevant sein.
Für Hausbesitzer mit einer älteren Anlage sollte daher nicht einfach die heutige Regelung auf die Vergangenheit übertragen werden.
Beispiel: Photovoltaikanlage auf einem Einfamilienhaus
Nehmen wir an, ein Hausbesitzer betreibt eine Photovoltaikanlage mit 15 kWp.
Im Laufe eines Jahres erzeugt die Anlage Solarstrom. Ein Teil wird unmittelbar im Haus verbraucht, beispielsweise für Haushaltsgeräte und eine Wärmepumpe. Ein anderer Teil wird ins Netz eingespeist.
Liegt die Anlage innerhalb der Voraussetzungen des § 3 Nummer 72 EStG, sind sowohl die entsprechenden Einnahmen als auch die Entnahmen im Zusammenhang mit der Photovoltaikanlage von der Einkommensteuerbefreiung erfasst.
Der Hausbesitzer muss also nicht für jede selbst verbrauchte Kilowattstunde einen steuerpflichtigen Gewinn berechnen.
Bei der Umsatzsteuer muss dagegen geprüft werden, welche umsatzsteuerliche Behandlung für die konkrete Anlage gilt.
Was ist mit einer Photovoltaikanlage und Batteriespeicher?
Ein Batteriespeicher verändert grundsätzlich nicht die einkommensteuerliche Grundfrage, ob die Photovoltaikanlage unter die Steuerbefreiung fällt.
Für die Umsatzsteuer ist außerdem relevant, dass bestimmte Batteriespeicher zusammen mit begünstigten Photovoltaikanlagen vom Nullsteuersatz erfasst werden können. Das Bundesfinanzministerium nennt Speicher, die dazu dienen, den mit den Solarmodulen erzeugten Strom zu speichern, ausdrücklich als begünstigte Komponenten.
Ein Speicher kann dadurch helfen, den Eigenverbrauch zu erhöhen, ohne dass allein durch die höhere Eigenverbrauchsquote automatisch Einkommensteuer entsteht.
Photovoltaik und Wärmepumpe: Ist der Eigenverbrauch steuerpflichtig?
Gerade bei modernen Energiesystemen wird der selbst erzeugte Solarstrom häufig für eine Wärmepumpe genutzt.
Aus steuerlicher Sicht ist das für eine begünstigte Photovoltaikanlage zunächst kein Problem. Die Verwendung des Solarstroms für eigene Wohnzwecke fällt unter die steuerlich begünstigte Entnahme.
Das kann auch wirtschaftlich interessant sein: Der Solarstrom wird nicht nur für klassische Haushaltsgeräte eingesetzt, sondern kann beispielsweise über eine Wärmepumpe zur Wärmeversorgung des Hauses beitragen.
Die steuerliche Behandlung sollte allerdings nicht mit der Wirtschaftlichkeitsberechnung verwechselt werden. Ob sich ein höherer Eigenverbrauch finanziell lohnt, hängt unter anderem von Strompreis, Einspeisevergütung, Anlagenkosten, Speicher, Wärmepumpe und Verbrauchsprofil ab.
Was sollten Hausbesitzer bei der Steuer beachten?
Für Eigentümer einer typischen Photovoltaikanlage sind vor allem diese Punkte wichtig:
- Prüfen, ob die Anlage die Voraussetzungen der Einkommensteuerbefreiung nach § 3 Nummer 72 EStG erfüllt.
- Die im Marktstammdatenregister eingetragene Bruttoleistung beachten.
- Die Grenze von 30 kWp je Wohn- oder Gewerbeeinheit berücksichtigen.
- Zusätzlich die Grenze von insgesamt 100 kWp pro Steuerpflichtigem beziehungsweise Mitunternehmerschaft beachten.
- Einkommensteuer und Umsatzsteuer getrennt betrachten.
- Bei älteren Anlagen die historische umsatzsteuerliche Behandlung berücksichtigen.
- Bei mehreren Anlagen oder größeren Leistungen eine individuelle steuerliche Prüfung vornehmen.
- Unterlagen zu Anschaffung, Betrieb und Einspeisung ordentlich aufbewahren.
Gerade bei einer typischen privaten Anlage ist die steuerliche Situation heute wesentlich übersichtlicher als noch vor einigen Jahren. Trotzdem sollten Sonderfälle nicht anhand einer allgemeinen Internetinformation beurteilt werden.
Eigenverbrauch ist steuerlich heute meist einfacher
Für viele Hausbesitzer ist die wichtigste Nachricht: Der Eigenverbrauch aus einer begünstigten Photovoltaikanlage ist einkommensteuerlich grundsätzlich steuerfrei.
§ 3 Nummer 72 EStG erfasst sowohl Einnahmen als auch Entnahmen. Damit können bei einer entsprechenden Anlage sowohl selbst verbrauchter Solarstrom als auch Einspeiseerlöse von der Einkommensteuer befreit sein.
Die größere Aufmerksamkeit verdient heute häufig die Unterscheidung zwischen Einkommensteuer und Umsatzsteuer. Während die Einkommensteuerbefreiung für viele typische Anlagen weitreichend ist, hängt die umsatzsteuerliche Behandlung unter anderem von der konkreten Anlage und ihrer Anschaffung beziehungsweise bisherigen steuerlichen Behandlung ab.
Wer eine neue Photovoltaikanlage plant, profitiert von den seit 2023 geltenden Erleichterungen beim Umsatzsteuersatz. Für bestehende Anlagen können dagegen andere Regeln relevant sein.
Wichtig: Dieser Artikel bietet eine allgemeine Orientierung und ersetzt keine individuelle steuerliche Beratung. Bei größeren Anlagen, mehreren Photovoltaikanlagen, gewerblicher Nutzung oder älteren Anlagen mit Vorsteuerabzug sollte die konkrete Situation mit einem Steuerberater oder dem zuständigen Finanzamt geklärt werden.
