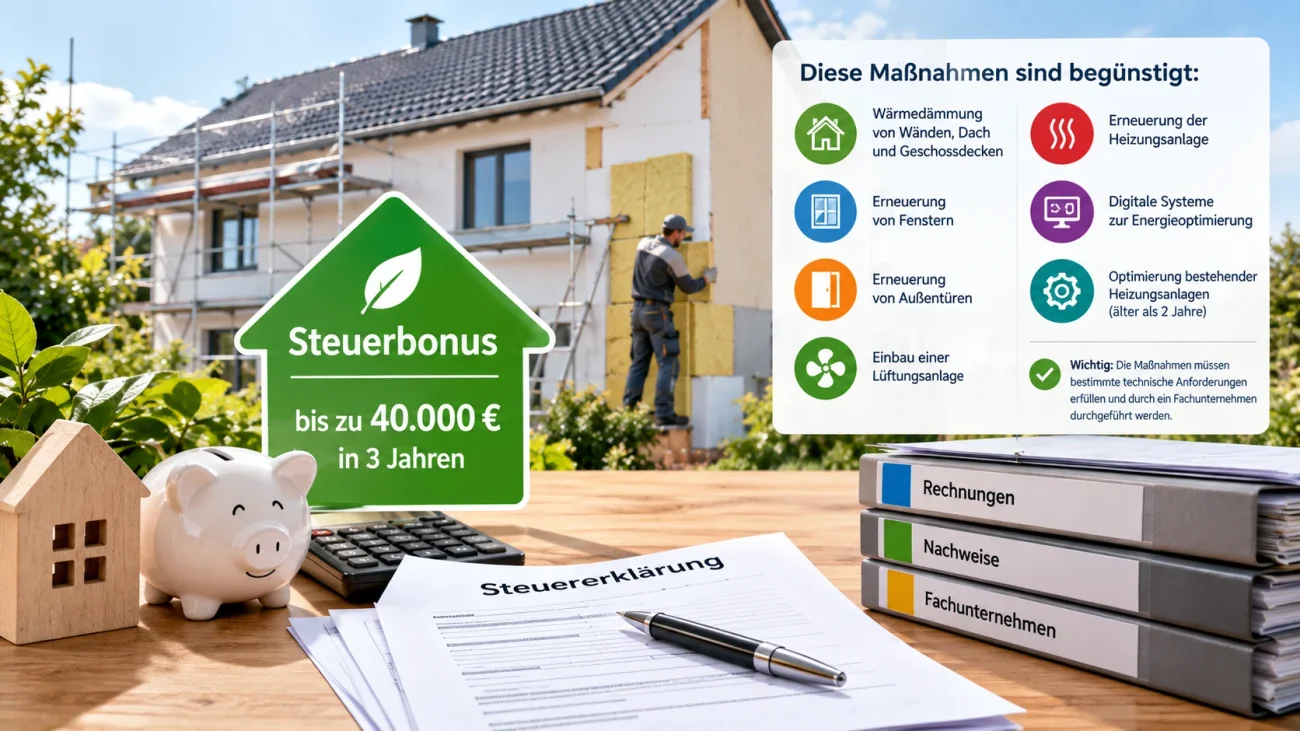
Wer sein selbst genutztes Haus energetisch saniert, kann unter bestimmten Voraussetzungen einen Teil der Kosten direkt von der Einkommensteuer abziehen. Die wichtigste Regelung dafür ist § 35c Einkommensteuergesetz (EStG).
Dabei handelt es sich nicht um einen klassischen Kostenabzug vom Einkommen, sondern um eine Steuerermäßigung: Ein Teil der anerkannten Aufwendungen wird direkt von der tariflichen Einkommensteuer abgezogen. Insgesamt sind über drei Jahre bis zu 40.000 Euro Steuerermäßigung pro begünstigtem Objekt möglich.
Gefördert werden unter anderem Wärmedämmungen, neue Fenster und Außentüren, Heizungsanlagen, Lüftungsanlagen und bestimmte digitale Systeme zur energetischen Optimierung.
Allerdings gelten einige wichtige Voraussetzungen. Wer den Steuerbonus nutzen möchte, sollte deshalb bereits vor Beginn der Sanierung prüfen, ob Maßnahme, Gebäude, Fachunternehmen und Nachweise die Anforderungen erfüllen.
Wie hoch ist der Steuerbonus für energetische Sanierungen?
Der Steuerbonus nach § 35c EStG verteilt sich grundsätzlich auf drei Jahre.
Im Jahr, in dem die energetische Maßnahme abgeschlossen wird, können 7 Prozent der begünstigten Aufwendungen, höchstens jedoch 14.000 Euro, berücksichtigt werden.
Im darauffolgenden Jahr sind nochmals 7 Prozent möglich, ebenfalls höchstens 14.000 Euro.
Im dritten Jahr beträgt die Steuerermäßigung 6 Prozent, maximal 12.000 Euro. Zusammen ergibt das 20 Prozent der begünstigten Aufwendungen, maximal 40.000 Euro je begünstigtem Objekt.
| Jahr | Steuerermäßigung | Maximal |
|---|---|---|
| Jahr des Abschlusses | 7 % | 14.000 € |
| Folgejahr | 7 % | 14.000 € |
| Zweites Folgejahr | 6 % | 12.000 € |
| Gesamt | 20 % | 40.000 € |
Bei förderfähigen Sanierungskosten von beispielsweise 50.000 Euro würde die rechnerische Steuerermäßigung insgesamt 10.000 Euro betragen.
Wichtig ist dabei: Die Ermäßigung wird von der Einkommensteuer abgezogen. Sie ist deshalb nicht dasselbe wie eine Erstattung von 20 Prozent der Rechnung unabhängig von der persönlichen Steuersituation.
Welche Sanierungsmaßnahmen sind steuerlich begünstigt?
§ 35c EStG nennt mehrere konkrete Bereiche.
Dazu gehören:
- Wärmedämmung von Wänden
- Wärmedämmung von Dachflächen
- Wärmedämmung von Geschossdecken
- Erneuerung von Fenstern
- Erneuerung von Außentüren
- Erneuerung oder Einbau einer Lüftungsanlage
- Erneuerung der Heizungsanlage
- Einbau digitaler Systeme zur energetischen Betriebs- und Verbrauchsoptimierung
- Optimierung bestehender Heizungsanlagen, sofern diese älter als zwei Jahre sind.
Damit deckt der Steuerbonus einen großen Teil typischer energetischer Sanierungsmaßnahmen ab.
Allerdings bedeutet das nicht, dass jede beliebige Renovierung automatisch steuerlich begünstigt wird. Die konkrete Maßnahme muss die gesetzlichen und technischen Anforderungen erfüllen.
Dämmung von Dach, Wand und Geschossdecke
Eine energetische Verbesserung der Gebäudehülle gehört zu den klassischen Anwendungsfällen.
Dazu zählen beispielsweise Maßnahmen zur Wärmedämmung von:
- Außenwänden
- Dachflächen
- Geschossdecken
Die energetische Wirkung besteht darin, Wärmeverluste des Gebäudes zu reduzieren.
Für die steuerliche Förderung reicht es allerdings nicht aus, lediglich eine beliebige Dämmmaßnahme durchführen zu lassen. Die jeweiligen technischen Mindestanforderungen müssen eingehalten und entsprechend nachgewiesen werden. Das BMF verweist hierfür auf die Anforderungen der Energetische Sanierungsmaßnahmen-Verordnung (ESanMV).
Neue Fenster und Außentüren
Auch der Austausch alter Fenster kann unter § 35c EStG fallen.
Das kann beispielsweise interessant sein, wenn bei einer energetischen Sanierung ohnehin ein Fenstertausch geplant ist.
Auch hier gilt: Entscheidend sind nicht allein die Kosten des Fensters oder die Tatsache, dass ein altes Bauteil ersetzt wurde. Die gesetzlichen Voraussetzungen und technischen Mindestanforderungen müssen erfüllt sein.
Die ausführende Fachfirma muss dies für die steuerliche Berücksichtigung entsprechend bescheinigen.
Neue Heizung: Auch eine Wärmepumpe kann begünstigt sein
Die Erneuerung der Heizungsanlage gehört ebenfalls zu den in § 35c EStG aufgeführten energetischen Maßnahmen.
Damit kann beispielsweise der Einbau einer Wärmepumpe grundsätzlich in den Anwendungsbereich des Steuerbonus fallen, sofern die jeweiligen Voraussetzungen erfüllt sind.
Das ist besonders relevant, wenn Hausbesitzer ihre alte Heizung durch ein effizienteres System ersetzen möchten.
Für eine konkrete Investition sollte allerdings vorher geprüft werden, ob eine andere öffentliche Förderung genutzt werden soll. Denn dieselben Aufwendungen können nicht beliebig mehrfach gefördert werden.
Unser Beitrag „Wärmepumpe Förderung 2026: Voraussetzungen und Zuschüsse“ bietet dazu weitere Informationen.
Kann man mehrere Sanierungsmaßnahmen kombinieren?
Ja.
Der Steuerbonus kann grundsätzlich für mehrere Einzelmaßnahmen an einem begünstigten Objekt genutzt werden. Der maximale Gesamtbetrag der Steuerermäßigung bleibt dabei auf 40.000 Euro pro Objekt begrenzt.
Ein Hausbesitzer könnte beispielsweise mehrere energetische Maßnahmen durchführen und diese – sofern die jeweiligen Voraussetzungen erfüllt sind – steuerlich berücksichtigen lassen.
Wichtig ist jedoch die zeitliche und formale Zuordnung der einzelnen Maßnahmen.
Eine Sanierung sollte deshalb nicht nur technisch, sondern auch steuerlich gut geplant werden.
Welche Voraussetzungen muss das Gebäude erfüllen?
Eine zentrale Voraussetzung betrifft das Alter des Gebäudes.
Das begünstigte Objekt muss bei Durchführung der energetischen Maßnahme älter als zehn Jahre sein. Maßgeblich ist dabei der Beginn der Herstellung des Gebäudes.
Außerdem muss das Gebäude im jeweiligen Kalenderjahr ausschließlich zu eigenen Wohnzwecken genutzt werden.
Das bedeutet, dass § 35c EStG insbesondere auf selbst genutzte Wohngebäude und entsprechende Eigentumswohnungen ausgerichtet ist.
Wer ein Gebäude beispielsweise ausschließlich vermietet und die Kosten als Werbungskosten behandelt, kann die Steuerermäßigung nach § 35c für diese Aufwendungen nicht zusätzlich beanspruchen.
Was gilt für Eigentumswohnungen?
Auch Eigentumswohnungen können grundsätzlich unter die Regelung fallen.
Das Gesetz sieht ausdrücklich vor, dass § 35c EStG entsprechend auf Eigentumswohnungen angewendet wird.
Bei Maßnahmen innerhalb einer Wohnung ist die Zuordnung der Kosten vergleichsweise direkt.
Bei Maßnahmen am Gemeinschaftseigentum einer Wohnungseigentümergemeinschaft können dagegen zusätzliche Nachweise und eine entsprechende Aufteilung der Kosten erforderlich sein.
Das BMF stellt hierfür eigene Bescheinigungsregelungen bereit.
Welche Unterlagen werden benötigt?
Ein wichtiger Punkt wird bei der Planung energetischer Sanierungen häufig unterschätzt: Die Rechnung allein reicht nicht aus.
Für die Steuerermäßigung ist grundsätzlich eine Bescheinigung nach amtlich vorgeschriebenem Muster erforderlich.
Diese kann vom ausführenden Fachunternehmen oder von einer entsprechend ausstellungsberechtigten Person nach § 88 Gebäudeenergiegesetz erstellt werden. Mit der Bescheinigung wird nachgewiesen, dass die gesetzlichen und technischen Voraussetzungen erfüllt sind.
Die Unterlagen sollten deshalb bereits bei der Beauftragung der Sanierung berücksichtigt werden.
Warum die Rechnung so wichtig ist
Die Rechnung muss bestimmte Informationen enthalten.
Nach § 35c EStG muss sie insbesondere die förderfähigen energetischen Maßnahmen, die Arbeitsleistung des Fachunternehmens und die Adresse des begünstigten Objekts ausweisen. Außerdem muss die Rechnung grundsätzlich in deutscher Sprache vorliegen.
Das BMF stellt klar, dass Rechnungen und Zahlungsnachweise auf Verlangen des Finanzamts vorgelegt werden können.
Es empfiehlt sich daher, sämtliche Unterlagen systematisch aufzubewahren.
Barzahlung wird nicht anerkannt
Ein weiterer wichtiger Punkt betrifft die Bezahlung.
Die Kosten müssen auf das Konto des Leistungserbringers gezahlt werden. Barzahlungen, Baranzahlungen und Barteilzahlungen können nicht für die Steuerermäßigung anerkannt werden.
Eine Überweisung ist deshalb die naheliegende Variante.
Auch bestimmte andere unbare Zahlungswege können laut BMF anerkannt werden, wenn ein entsprechender Zahlungsnachweis vorhanden ist.
Wer die steuerliche Förderung nutzen möchte, sollte deshalb nicht erst nach Abschluss der Arbeiten darüber nachdenken, wie die Rechnung bezahlt wird.
PV & Stromspeicher Rechner
Prüfen Sie mit wenigen Klicks, ob sich die Nachrüstung oder Anschaffung eines Speichers nach aktuellen EEG-Tarifen für Sie lohnt.
Jetzt Wirtschaftlichkeit prüfen ➔Sind Materialkosten ebenfalls begünstigt?
Hier lohnt sich ein genauer Blick.
Grundsätzlich können neben den eigentlichen Maßnahmen auch bestimmte damit verbundene Kosten berücksichtigt werden. Das BMF nennt unter anderem notwendige Umfeldmaßnahmen, direkt verbundene Materialkosten und Kosten für die Ausstellung der erforderlichen Bescheinigung.
Bei selbst gekauften Materialien gelten allerdings besondere Voraussetzungen für den Nachweis.
Das BMF-Muster sieht beispielsweise vor, dass selbst erworbene Materialien in der Bescheinigung entsprechend ausgewiesen werden können, wenn sie durch das Fachunternehmen verwendet wurden.
Deshalb sollte man nicht einfach davon ausgehen, dass jeder Baumarktbeleg automatisch Teil der steuerlich begünstigten Kosten ist.
Kann ein Energieberater ebenfalls berücksichtigt werden?
Ja, unter bestimmten Voraussetzungen.
Die Kosten für einen Energieberater können nach § 35c EStG begünstigt sein, wenn der Berater die energetische Maßnahme planerisch begleitet oder ihre Durchführung beaufsichtigt und die weiteren Voraussetzungen erfüllt.
Das BMF nennt hierfür unter anderem entsprechend qualifizierte Energieberater aus dem BAFA-Programm für Energieberatung sowie Energieberater und Energieeffizienz-Experten aus der Energieeffizienz-Expertenliste.
Bei diesen Kosten gibt es jedoch eine Besonderheit: Die Steuerermäßigung beträgt 50 Prozent der begünstigten Aufwendungen und wird im Jahr des Abschlusses der energetischen Maßnahme berücksichtigt. Auch diese Kosten fallen innerhalb des Gesamt- und Jahreshöchstbetrags.
Die Beauftragung eines solchen Energieberaters ist dabei nicht generell zwingende Voraussetzung für den Steuerbonus.
Steuerbonus oder staatliche Förderung?
Diese Frage ist bei einer energetischen Sanierung besonders wichtig.
Der Steuerbonus nach § 35c EStG kann nicht einfach zusätzlich zu einer anderen öffentlichen Förderung für dieselbe Maßnahme genutzt werden.
Das Bundesfinanzministerium weist ausdrücklich darauf hin, dass eine Kumulierung der steuerlichen Förderung mit anderen Förderprogrammen des Bundes für dieselbe energetische Sanierungsmaßnahme nicht möglich ist. Dazu zählen beispielsweise bestimmte Zuschüsse oder zinsverbilligte Darlehen im Rahmen der Bundesförderung.
Das bedeutet aber nicht, dass ein Hausbesitzer nur eine einzige Förderung für das gesamte Sanierungsprojekt nutzen darf.
Unterschiedliche Maßnahmen können unter bestimmten Voraussetzungen unterschiedlich gefördert werden.
Beispielsweise kann für eine Maßnahme die steuerliche Förderung gewählt werden, während für eine andere Maßnahme ein separates Förderprogramm genutzt wird.
Was ist bei der Steuererklärung zu beachten?
Der Steuerbonus wird über die Einkommensteuererklärung geltend gemacht.
Dabei müssen die Voraussetzungen nachgewiesen werden. Besonders wichtig ist die Bescheinigung über die ausgeführte energetische Maßnahme.
Das BMF hat hierfür ein amtliches Muster veröffentlicht.
Rechnungen und Zahlungsnachweise sollten ebenfalls vollständig aufbewahrt werden.
Wer mehrere Sanierungsmaßnahmen über mehrere Jahre plant, sollte außerdem darauf achten, welchem Kalenderjahr die jeweilige Maßnahme steuerlich zugeordnet wird.
Ein einfaches Rechenbeispiel
Angenommen, die förderfähigen Kosten einer energetischen Sanierung betragen 50.000 Euro.
20 Prozent davon entsprechen:
50.000 × 20 % = 10.000 Euro
Diese 10.000 Euro werden nicht sofort vollständig abgezogen.
Die Verteilung nach § 35c EStG wäre grundsätzlich:
- Jahr des Abschlusses: 7 % = 3.500 Euro
- Folgejahr: 7 % = 3.500 Euro
- zweites Folgejahr: 6 % = 3.000 Euro
Gesamt: 10.000 Euro Steuerermäßigung
Das Beispiel zeigt auch, warum „20 Prozent Förderung“ etwas irreführend sein kann. Es handelt sich um eine Ermäßigung der Einkommensteuer und nicht um eine pauschale Auszahlung von 20 Prozent der Rechnung.
Welche Fehler sollten Hausbesitzer vermeiden?
Bei energetischen Sanierungen können formale Fehler dazu führen, dass der gewünschte Steuerbonus nicht genutzt werden kann.
Besonders wichtig sind deshalb folgende Punkte:
Maßnahme vorher prüfen
Nicht jede Renovierung ist automatisch eine energetische Maßnahme nach § 35c EStG.
Fachunternehmen einbeziehen
Die energetische Maßnahme muss grundsätzlich von einem Fachunternehmen ausgeführt werden und die vorgeschriebenen Anforderungen erfüllen.
Bescheinigung rechtzeitig klären
Bereits vor Beginn sollte geklärt werden, wer die erforderliche Bescheinigung ausstellt.
Rechnung korrekt ausstellen lassen
Die Rechnung sollte die geforderten Angaben enthalten.
Nicht bar bezahlen
Die Zahlung muss grundsätzlich auf das Konto des Leistungserbringers erfolgen.
Förderprogramme vergleichen
Vor Auftragserteilung sollte geprüft werden, ob für die konkrete Maßnahme ein Zuschuss, Förderkredit oder der Steuerbonus wirtschaftlich und rechtlich infrage kommt.
Steuerbonus bei energetischer Sanierung: Die wichtigsten Punkte
Der Steuerbonus nach § 35c EStG kann eine interessante Möglichkeit sein, die Kosten einer energetischen Sanierung steuerlich zu reduzieren.
Besonders wichtig sind dabei fünf Punkte:
- Das Gebäude muss bei Durchführung der Maßnahme älter als zehn Jahre sein.
- Es muss grundsätzlich ausschließlich zu eigenen Wohnzwecken genutzt werden.
- Die Maßnahme muss zu den gesetzlich begünstigten energetischen Maßnahmen gehören.
- Die technischen Anforderungen und Nachweise müssen erfüllt sein.
- Rechnung und Zahlung müssen den gesetzlichen Vorgaben entsprechen.
Maximal können über drei Jahre 40.000 Euro Steuerermäßigung je begünstigtem Objekt erreicht werden.
Sanierungskosten nicht nur nach dem Preis beurteilen
Eine energetische Sanierung ist häufig eine größere Investition. Deshalb lohnt sich eine genaue Planung vor dem ersten Auftrag.
Wer beispielsweise über neue Fenster, eine Dämmung oder eine neue Heizung nachdenkt, sollte nicht nur die technischen Eigenschaften und Anschaffungskosten vergleichen. Auch mögliche Förderungen und der Steuerbonus gehören in die Gesamtrechnung.
Besonders wichtig ist, vor Beginn der Arbeiten zu prüfen, welche Fördermöglichkeit für die jeweilige Maßnahme infrage kommt. Denn eine nachträgliche Entscheidung kann problematisch sein, wenn bereits eine andere öffentliche Förderung für dieselben Kosten genutzt wurde.
Wer die Voraussetzungen frühzeitig mit dem Fachunternehmen und gegebenenfalls einem Steuerberater klärt, kann die Sanierung besser planen und vermeidet unnötige Überraschungen bei der Steuererklärung.
Hinweis: Steuerrechtliche Regelungen können sich ändern. Dieser Artikel beschreibt die für 2026 maßgeblichen Regelungen auf Grundlage der aktuellen Veröffentlichungen des Bundesfinanzministeriums und des Einkommensteuergesetzes. Bei größeren Sanierungsprojekten sollte die individuelle steuerliche Situation fachlich geprüft werden.
Weiterführende interne Beiträge:
- Energetische Sanierung: Maßnahmen, Kosten und Förderung
- Haus energetisch sanieren: Wo sollte man anfangen?
- Altbau energetisch sanieren: Kosten und sinnvolle Reihenfolge
- Wärmepumpe Förderung 2026: Voraussetzungen und Zuschüsse
